Używany aparat kupiony za 4 000 zł i sprzedany za 5 000 zł daje 1 000 zł marży, a VAT od niej wynosi 186,99 zł przy stawce 23% w 2026 r. Na fakturze VAT marża wpisujesz tylko kwotę 5 000 zł i adnotację o procedurze, więc kupujący nie odliczy podatku. Gdy towar albo sposób jego zakupu nie spełnia warunków ustawy, czeka cię korekta faktury i ewidencji VAT.
Czym jest faktura VAT marża
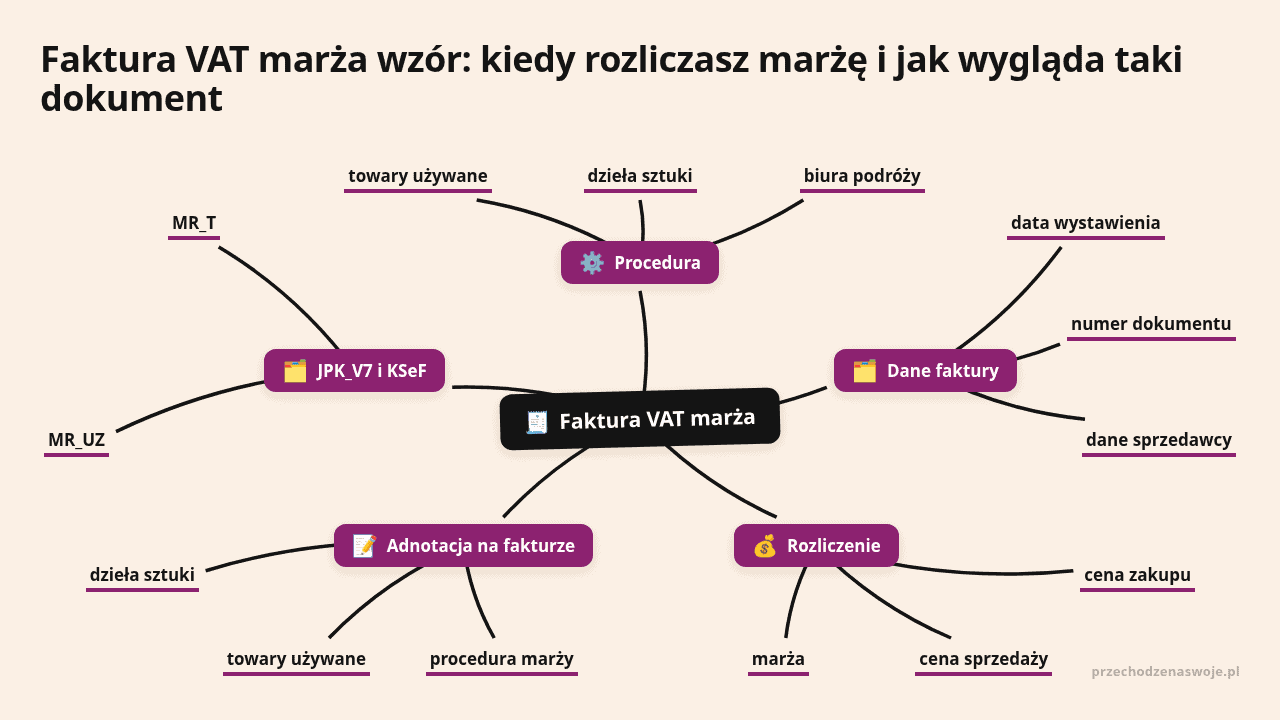
Faktura VAT marża dokumentuje sprzedaż rozliczaną w szczególnej procedurze VAT (podatku od towarów i usług). Podatek należny obliczasz od marży, czyli różnicy między kwotą sprzedaży a kwotą nabycia. Podstawą opodatkowania jest marża pomniejszona o należny VAT (Ustawa o podatku od towarów i usług, art. 120). Procedurę przewidują też przepisy unijne, a w przypadku towarów używanych, dzieł sztuki, przedmiotów kolekcjonerskich i antyków jest ona dobrowolna (Komisja Europejska, 2024).
Na takiej fakturze:
- nie wykazujesz osobno kwoty VAT,
- nie podajesz stawki VAT przy pozycji,
- nie pokazujesz ceny netto ani wartości netto w zwykłym układzie,
- podajesz całkowitą kwotę do zapłaty,
- umieszczasz adnotację o procedurze marży.
Nabywca nie odliczy VAT z takiej faktury, bo nie widnieje na niej kwota podatku.
Kiedy możesz rozliczyć sprzedaż na marży
Przy towarach używanych procedurę stosujesz, gdy spełniasz dwa warunki. Towar kupiłeś w celu dalszej odsprzedaży, a sprzedawca nie naliczył VAT na zasadach ogólnych. W praktyce chodzi o zakup od:
- osoby fizycznej, która nie jest podatnikiem VAT,
- podatnika korzystającego ze zwolnienia z VAT,
- podatnika, który sam sprzedał towar w procedurze marży,
- innego podmiotu, którego sprzedaż objęły szczególne zasady z ustawy.
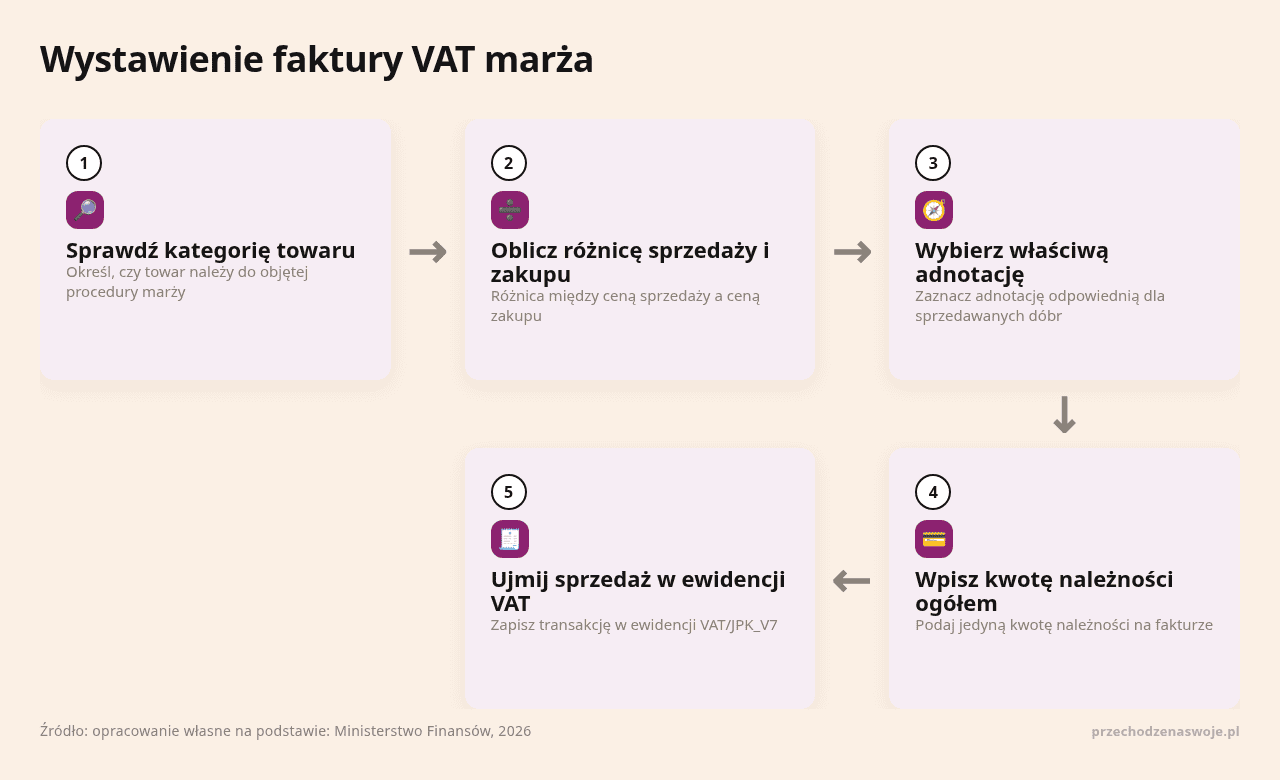
Oficjalne objaśnienia wymieniają między innymi samochody, laptopy, telefony, przedmioty kolekcjonerskie, antyki i dzieła sztuki (Biznes.gov.pl, 2025). Nowy towar kupiony w hurtowni na zwykłą fakturę VAT co do zasady się nie kwalifikuje, a Ministerstwo Finansów wskazuje, że oznaczenia „procedura marży, towary używane” nie stosuje się do dostawy towarów nowych (Ministerstwo Finansów, 2025).
Rzecz kupiona na własne potrzeby i potem okazjonalnie sprzedana wymaga odrębnej oceny. Towar musi należeć do kategorii objętej procedurą, a sposób jego zakupu musi spełniać warunki ustawy.
Porada przechodzenaswoje.pl: do każdego towaru kupionego na odsprzedaż zachowuj dowód zakupu z danymi sprzedawcy, datą, opisem przedmiotu i ceną. Przy zakupie od osoby prywatnej spisz umowę albo inny dokument potwierdzający transakcję.
Rodzaje procedury marży i adnotacje na fakturze
Polskie przepisy przewidują procedurę marży w dwóch obszarach. Dla usług turystyki stosujesz art. 119 ustawy o VAT. Marżą biura podróży jest wtedy różnica między kwotą należną od klienta a kosztem usług nabytych bezpośrednio na potrzeby wyjazdu, takich jak zakwaterowanie, transport czy bilety. Szczegóły zależą od konstrukcji konkretnej usługi. Dla towarów używanych, dzieł sztuki, przedmiotów kolekcjonerskich i antyków właściwy jest art. 120.
Każda kategoria ma własne brzmienie adnotacji i to ono musi trafić na fakturę (Ustawa o podatku od towarów i usług, art. 106e; Ministerstwo Finansów, 2026).
| Rodzaj sprzedaży | Adnotacja na fakturze |
|---|---|
| usługa turystyki | procedura marży dla biur podróży |
| towary używane | procedura marży, towary używane |
| dzieła sztuki | procedura marży, dzieła sztuki |
| przedmioty kolekcjonerskie i antyki | procedura marży, przedmioty kolekcjonerskie i antyki |
Jak obliczyć marżę i VAT na przykładzie
Weźmy używany aparat kupiony od osoby prywatnej za 4 000 zł i sprzedany za 5 000 zł, ze stawką 23% obowiązującą w 2026 r:
- Oblicz marżę brutto: 5 000 zł minus 4 000 zł daje 1 000 zł.
- Wylicz VAT metodą „w stu”: 1 000 zł × 23/123 daje 186,99 zł.
- Ustal marżę netto, czyli podstawę opodatkowania: 1 000 zł minus 186,99 zł daje 813,01 zł.
- Na fakturze wpisz wyłącznie kwotę do zapłaty, czyli 5 000 zł.
Gdy sprzedajesz taniej, niż kupiłeś, powstaje marża ujemna. Przy zakupie za 6 000 zł i sprzedaży za 5 500 zł marża wynosi minus 500 zł. VAT należny od ujemnej marży wynosi 0 zł, jednak transakcję i tak wykazujesz w ewidencji JPK_V7 (jednolitego pliku kontrolnego z ewidencją i deklaracją VAT) (Ministerstwo Finansów, 2026).
Jeśli marżę liczysz zbiorczo jako różnicę między łączną sprzedażą a łącznymi zakupami w okresie, podstawę i podatek wykazujesz na zbiorczym dokumencie wewnętrznym oznaczonym „WEW” (Ministerstwo Finansów, 2026).
Porada przechodzenaswoje.pl: do każdego towaru kupionego na odsprzedaż zachowuj dowód zakupu z danymi sprzedawcy, datą, opisem przedmiotu i ceną. Przy zakupie od osoby prywatnej spisz umowę albo inny dokument potwierdzający transakcję.
Faktura VAT marża: wzór do skopiowania
Dokument zawiera dane wymagane przez art. 106e ustawy o VAT, z ograniczonym zakresem danych o wartości netto i podatku (Ministerstwo Finansów, 2026). Wzór dla sprzedaży używanego laptopa, z numerami NIP (numerami identyfikacji podatkowej):
FAKTURA NR 12/10/2026

Data wystawienia: 14 października 2026 r.
Data sprzedaży: 14 października 2026 r.

Sprzedawca:
Jan Kowalski, działalność gospodarcza
ul. Przykładowa 1, 00-001 Warszawa
NIP: 1111111111

Nabywca:
Firma Przykład sp. z o.o.
ul. Testowa 2, 00-002 Warszawa
NIP: 2222222222
(NIP nabywcy podajesz, jeżeli posługuje się nim przy transakcji)

Przedmiot sprzedaży: laptop używany, [model], nr seryjny [numer]
Kwota należności ogółem: 5 000 zł

Adnotacja: procedura marży, towary używane
Na takiej fakturze nie dopisujesz:
- „VAT 23%”
- „netto 4 065,04 zł”
- „VAT 934,96 zł”
- kolumny z podatkiem VAT.
Obliczenia marży i VAT zostają w twojej ewidencji, a klient dostaje dokument z jedną kwotą należności.
Faktura marża a zwykła faktura VAT
| Element | Zwykła faktura VAT | Faktura VAT marża |
|---|---|---|
| podstawa opodatkowania | wartość sprzedaży netto | marża pomniejszona o VAT |
| stawka VAT | zazwyczaj wykazana | niewykazywana |
| kwota VAT | wykazana | niewykazywana |
| cena netto | wykazana | niewykazywana w standardowym układzie |
| kwota brutto | wykazana | wykazana jako należność ogółem |
| odliczenie VAT przez nabywcę | możliwe po spełnieniu warunków | brak |
| adnotacja szczególna | zależna od transakcji | obowiązkowa |
Brak VAT na dokumencie nie zwalnia sprzedawcy z podatku. Sprzedawca może mieć obowiązek zapłaty VAT od marży, a brak wyodrębnionej kwoty dotyczy wyłącznie treści faktury dla nabywcy.
Porada przechodzenaswoje.pl: gdy kupującym jest czynny podatnik VAT, powiedz mu przed transakcją, że dostanie fakturę marża bez możliwości odliczenia. Unikniesz reklamacji i prośby o „poprawienie” dokumentu na zwykłą fakturę.
VAT marża w JPK_V7 i KSeF
Sprzedaż na marży oznaczasz w JPK_V7 kodem:
- MR_UZ dla towarów używanych, dzieł sztuki, przedmiotów kolekcjonerskich i antyków,
- MR_T dla usług turystyki.
W polu sprzedaży wpisujesz wartość sprzedaży, a w polach podstawy i podatku należnego odpowiednio marżę netto i VAT. Przy marży ujemnej kod MR_UZ zostaje, a podatek wynosi 0 zł (Ministerstwo Finansów, 2026).
KSeF, czyli Krajowy System e-faktur, od 1 lutego 2026 r. korzysta ze struktury FA(3), która pozwala oznaczyć wszystkie cztery rodzaje procedury marży. W aplikacji podatnika wybierasz rodzaj procedury, a w polu należności ogółem wpisujesz kwotę do zapłaty przez nabywcę (Ministerstwo Finansów, 2026).
Sposób obliczenia marży w KSeF pozostaje taki sam, zmienia się forma przekazania faktury i oznaczenia w pliku. Aktualny harmonogram obowiązku KSeF dla twojej firmy sprawdź na stronie Ministerstwa Finansów.
Lista kontrolna przed wystawieniem faktury marża
- Czy towar należy do kategorii objętej procedurą i czy kupiłeś go w celu odsprzedaży.
- Od kogo go nabyłeś i czy dowód zakupu potwierdza cenę.
- Czy cena zakupu i cena sprzedaży dotyczą tego samego przedmiotu.
- Czy marża jest wyliczona prawidłowo.
- Czy na fakturze jest właściwa adnotacja, a nie ma stawki ani kwoty VAT.
- Czy kwota należności zgadza się z ustaleniami z klientem.
- Czy sprzedaż dostanie właściwy kod w JPK_V7 i trafi do KSeF, jeśli cię on obowiązuje.
Błędnie zastosowana procedura oznacza korektę faktury, ewidencji VAT i JPK, dlatego wątpliwą transakcję skonsultuj z księgowym albo doradcą podatkowym przed wystawieniem dokumentu. Jeśli dopiero składasz wypowiedzenie umowy o pracę albo kończysz współpracę B2B i planujesz skup oraz odsprzedaż sprzętu, umów tę rozmowę jeszcze przed pierwszym zakupem towaru.
Porada przechodzenaswoje.pl: ustaw w programie księgowym osobny typ dokumentu „VAT marża” z własną serią numeracji. Ograniczysz ryzyko, że przy transakcji objętej marżą wystawisz zwykłą fakturę z błędną stawką.