Jeśli z etatu masz co najmniej minimalne wynagrodzenie, z firmy co do zasady nie płacisz składek społecznych, ale składkę zdrowotną opłacasz z obu źródeł. Zanim wystawisz pierwszą fakturę, sprawdź w umowie o pracę zakaz konkurencji i zapisy o prawach autorskich, bo kłopot zaczyna się tam, gdzie twoja oferta dotyka klientów pracodawcy.
Etat i firma obok siebie: co właściwie łączysz
Etat i działalność gospodarcza to dwa niezależne źródła przychodu: etat wykonujesz na podstawie umowy o pracę, a firmę prowadzisz we własnym imieniu, zarobkowo i w sposób ciągły. W praktyce masz pracodawcę i równocześnie wystawiasz faktury własnym klientom, najczęściej w ramach jednoosobowej działalności gospodarczej (JDG).
Samozatrudnieni stanowili około 10% pracujących w Polsce, czyli blisko 1,6 mln osób w 2022 roku (PARP, 2024).
Własna firma po godzinach często uchodzi za darmowy test. Tymczasem wymaga czasu na sprzedaż, obsługę klientów, dokumenty i naukę, a po 8 godzinach pracy, dojazdach i obowiązkach domowych zostaje go niewiele. Pierwsze miesiące mają odpowiedzieć na cztery pytania:
- czy ktoś chce zapłacić za konkretną usługę,
- ile czasu zajmuje wykonanie zlecenia,
- ile zostaje po podatku, składkach i kosztach,
- czy potrafisz regularnie pozyskiwać klientów bez zaniedbywania etatu.
Łączenie etatu z prowadzeniem firmy wymaga świadomego planu i jasnych zasad.
Umowa o pracę, zakaz konkurencji i prawa do efektów pracy
Samo założenie firmy nie jest pracownikowi zakazane. Ryzyko pojawia się wtedy, gdy działalność konkuruje z pracodawcą albo korzysta z jego klientów, sprzętu, danych, materiałów lub czasu pracy.
Zakaz konkurencji w czasie zatrudnienia powinien wynikać z odrębnej umowy zawartej na piśmie. Taka umowa może zakazywać prowadzenia działalności konkurencyjnej wobec pracodawcy oraz pracy dla konkurencyjnego podmiotu (Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2026). Przed pierwszą sprzedażą przejrzyj:
- umowę o pracę i załączniki;
- umowę o zakazie konkurencji;
- regulamin pracy;
- zasady korzystania ze sprzętu i oprogramowania;
- postanowienia o poufności;
- zapisy o prawach autorskich i własności intelektualnej.
Kłopot może wywołać także podobna nazwa usługi albo oferta skierowana do tych samych klientów. Nie korzystaj z kontaktów z firmowej książki adresowej i nie pracuj nad swoją firmą w czasie, za który pobierasz wynagrodzenie.
Porada przechodzenaswoje.pl: zanim wystawisz pierwszą fakturę, wypisz w jednym dokumencie zakres usług pracodawcy, zakres swojej działalności, grupy klientów i używane zasoby. Jeśli obszary się przecinają, skonsultuj umowę z prawnikiem prawa pracy albo poproś pracodawcę o pisemne stanowisko.
ZUS przy etacie i działalności
Zbieg tytułów ubezpieczeń
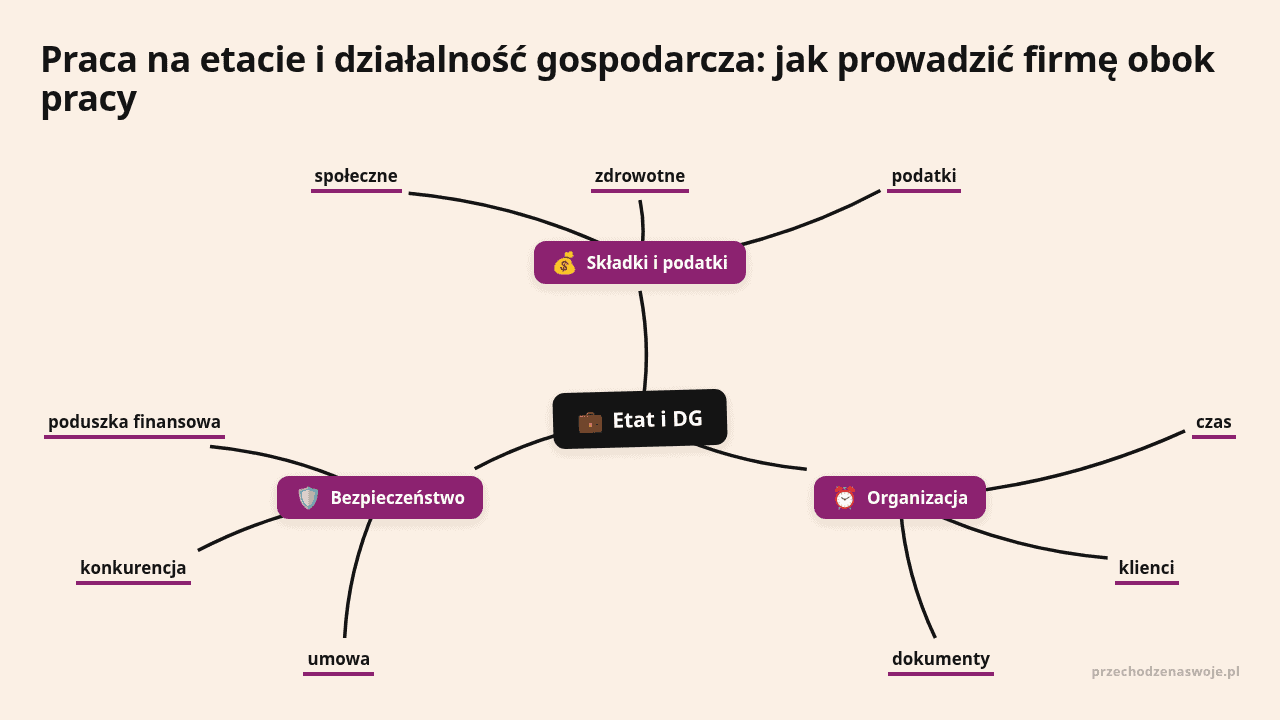
Gdy łączysz etat z firmą, obowiązują zasady zbiegu tytułów ubezpieczeń: ustalasz, z którego źródła płacisz poszczególne składki do Zakładu Ubezpieczeń Społecznych (ZUS). Jeśli z umowy o pracę masz co najmniej minimalne wynagrodzenie, z działalności co do zasady nie opłacasz obowiązkowych składek społecznych. Gdy pensja jest niższa, obowiązek może powstać także z firmy (Zakład Ubezpieczeń Społecznych, 2026).
Składkę zdrowotną rozlicza się osobno i co do zasady płacisz ją z obu źródeł. Jej wysokość przy firmie zależy od formy opodatkowania. Istnieje wyjątek: możesz nie płacić zdrowotnej z działalności, jeśli podstawa składek z etatu nie przekracza minimalnego wynagrodzenia, miesięczne przychody firmy nie przekraczają 50% minimalnego wynagrodzenia, a działalność rozliczasz ryczałtem (Zakład Ubezpieczeń Społecznych, 2026).
| Sytuacja | Składki społeczne z firmy | Składka zdrowotna z firmy |
|---|---|---|
| pensja co najmniej minimalna | co do zasady brak obowiązku | co do zasady obowiązuje |
| pensja niższa od minimalnej | może powstać obowiązek | co do zasady obowiązuje |
| ryczałt, niska pensja i niskie przychody firmy | zależy od sytuacji | możliwe zwolnienie po spełnieniu warunków |
Hasło „na etacie nie płaci się drugiego ZUS” dotyczy wyłącznie składek społecznych. Zanim je przyjmiesz za pewnik, sprawdź pensję brutto, rodzaj umowy i przepisy na dany rok.
Ulga na start przy etacie
Ulga na start zwalnia z obowiązkowych składek społecznych przez 6 pełnych miesięcy i nie obejmuje zdrowotnej. Nie skorzystasz z niej, jeśli w firmie wykonujesz dla byłego pracodawcy to samo, co na etacie w bieżącym lub poprzednim roku (Zakład Ubezpieczeń Społecznych, 2025). Przy pensji co najmniej minimalnej ulga zwykle niewiele zmienia, bo składek społecznych z firmy i tak nie płacisz. Okres ulgi nie zwiększa stażu emerytalnego z działalności i nie daje prawa do zasiłku chorobowego ani macierzyńskiego z tego tytułu.
W praktyce ulga na start rzadko wpływa na sytuację, jeśli pensja z etatu już daje minimalne składki.
Podatek dochodowy: etat i firma w jednym rozliczeniu
Przy rejestracji w CEIDG, czyli Centralnej Ewidencji i Informacji o Działalności Gospodarczej, wybierasz formę opodatkowania:
- skalę podatkową, przy której płacisz od dochodu, a dochody z etatu i firmy razem mogą wpłynąć na próg podatkowy; firmę rozliczasz wtedy w zeznaniu PIT-36 (Ministerstwo Finansów, 2026)
- podatek liniowy w wysokości 19% dochodu, którego wybór bywa ograniczony, gdy świadczysz podobne usługi dla obecnego lub byłego pracodawcy
- ryczałt od przychodów ewidencjonowanych, liczony od przychodu bez odliczania większości kosztów, ze stawką zależną od rodzaju usług
Pracodawca nie rozlicza za ciebie firmy, więc zaliczki, ewidencję i dokumenty kosztowe pilnujesz sam. Wybór formy opodatkowania zależy od twoich realnych kosztów i przychodów, więc skonsultuj go z księgowym lub doradcą podatkowym. Wątek wyboru rodzaju działalności rozwija osobny artykuł.
Porada przechodzenaswoje.pl: na rozmowę z księgowym przynieś cztery liczby: pensję brutto, spodziewany miesięczny przychód firmy, szacowane koszty i rodzaj usług. Bez nich porównanie skali, liniowego i ryczałtu będzie zgadywaniem.
Czas i pierwsi klienci
Tygodniowy rytm zamiast nocnych zrywów
Jednorazowe sesje po 4 godziny w nocy utrudniają ocenę, ile pracy wymaga usługa. Lepiej zacząć od prostego układu tygodnia, który potem dopasujesz do zawodu, energii i rodziny:
- 2 wieczory na realizację zleceń,
- 1 blok na pozyskiwanie klientów,
- 1 blok na dokumenty i finanse,
- stałe godziny odpowiedzi, na przykład wtorek i czwartek wieczorem.
Planowanie czasu pomaga utrzymać równowagę między etatem a firmą.
Jedna usługa, którą da się wycenić
Zamiast „zajmuję się marketingiem” zaproponuj „przygotuję 4 teksty na stronę firmy usługowej w ciągu 10 dni, po rozmowie i analizie obecnych materiałów”. Taki opis łatwiej wycenić i sprzedać. Pierwszy klient może przyjść z sieci zawodowej albo lokalnej społeczności, o ile nie łamiesz zasad poufności.
Przy każdym zleceniu ustal pisemnie:
- przedmiot usługi;
- liczbę poprawek;
- termin;
- wynagrodzenie z terminem płatności;
- zasady rezygnacji;
- zgodę na portfolio.
W cenie uwzględnij też rozmowy, poprawki, fakturę i ryzyko opóźnień po stronie klienta.
Opis zleceń i warunki w umowie zwiększają szanse na szybkie i jasne rozliczenie.
Faktury, księgowość i KSeF
Przed pierwszą fakturą zdecyduj, kto prowadzi księgowość: biuro rachunkowe, program księgowy czy ty sam. W jednym miejscu trzymaj:
- faktury wystawione i otrzymane;
- umowy i potwierdzenia płatności;
- dokumenty kosztowe;
- ewidencję przychodów albo księgę przychodów i rozchodów;
- potwierdzenia przelewów do ZUS i urzędu skarbowego.
Krajowy System e-Faktur (KSeF) służy do wystawiania i odbierania faktur ustrukturyzowanych. Odbierać faktury w KSeF trzeba od 1 lutego 2026 roku. Wystawianie objęło większość przedsiębiorców od 1 kwietnia 2026 roku, a podatnicy z miesięczną sprzedażą fakturową do 10 000 zł brutto mają czas do 1 stycznia 2027 roku (Ministerstwo Finansów, 2026).
W małej firmie obok etatu kłopoty biorą się zwykle z dokumentów odkładanych na kilka miesięcy. Wtedy trudno ustalić podatek, koszty i faktyczny wynik.
Porada przechodzenaswoje.pl: wpisz do kalendarza jeden stały wieczór w pierwszym tygodniu miesiąca. Wystaw zaległe faktury, zbierz dokumenty kosztowe, sprawdź wpływy od klientów i przelewy do ZUS oraz urzędu skarbowego. Jeden wieczór w miesiącu oszczędza tygodnie porządków w kwietniu.
Kiedy firma obok etatu daje podstawy do odejścia
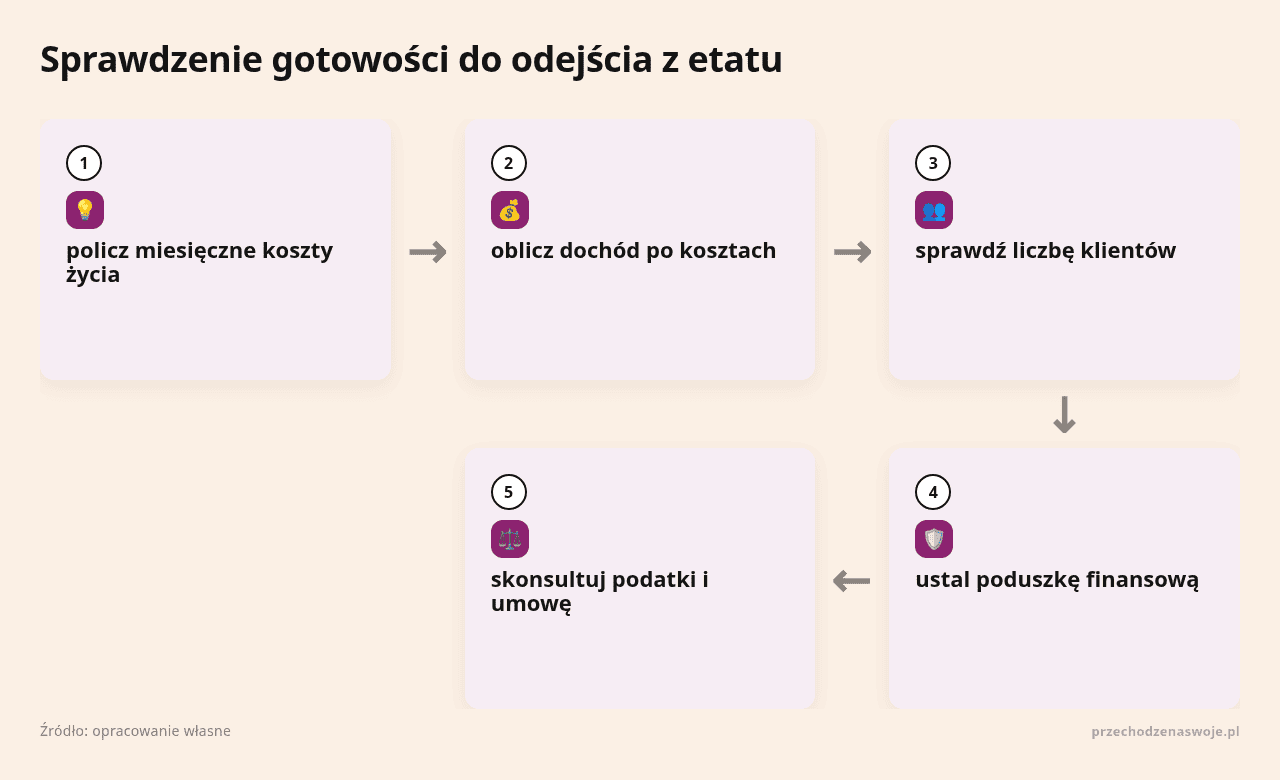
Jedno dobre zlecenie niczego nie dowodzi. Przed wypowiedzeniem sprawdź:
- średni przychód;
- dochód po podatku i składkach;
- liczbę klientów oraz udział największego z nich;
- kwotę oszczędności;
- okres wypowiedzenia.
Przychód z faktury nie jest kwotą do wydania, bo trzeba z niego odłożyć na podatek, zdrowotną, księgowość, sprzęt, urlop, chorobę i miesiące bez zleceń.
Nie istnieje ustawowa liczba miesięcy oszczędności, która gwarantuje bezpieczne odejście. Kredyt, dzieci albo jedna pensja w domu podnoszą wymagania. Jeśli przez 6 miesięcy płaci ci tylko jeden klient, ryzyko jest duże nawet przy wysokiej fakturze.
Zrób to jeszcze w tym kwartale: zapisz swój próg odejścia w trzech liczbach:
- minimalny miesięczny dochód netto;
- minimalna liczba niezależnych klientów;
- liczba miesięcy kosztów życia odłożonych na koncie.
Porównuj je z wynikami firmy po każdym pełnym kwartale. Gdy wszystkie trzy się zgadzają, decyzja o przejściu na swoje opiera się na liczbach, a następnym zadaniem jest przetrwanie pierwszych 12 miesięcy.