Przy działalności nierejestrowanej w 2026 roku nie zakładasz firmy ani nie płacisz składek do Zakładu Ubezpieczeń Społecznych (ZUS), dopóki przychód należny w żadnym miesiącu nie przekroczy 3604,50 zł. W dniu przekroczenia limitu sprzedaż staje się działalnością gospodarczą i masz 7 dni na wpis do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Podatek, ewidencja i prawa klienta obowiązują od pierwszej sprzedaży, więc próg ostrzegawczy ustaw już na 3000 zł.
Kto może prowadzić działalność nierejestrowaną w 2026 roku
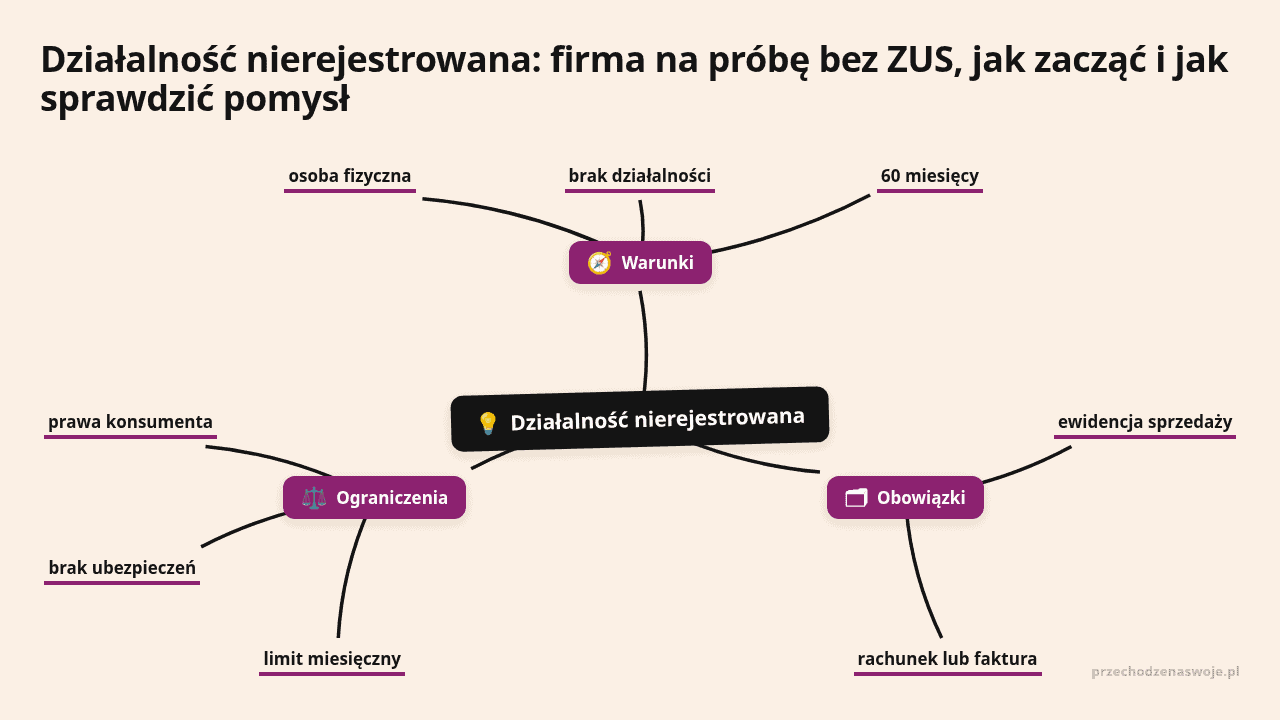
Działalność nierejestrowana to sprzedaż towarów lub usług przez osobę fizyczną bez wpisu do CEIDG. Nie zakładasz jednoosobowej działalności gospodarczej (JDG) i nie płacisz z tego tytułu składek do ZUS (Ministerstwo Finansów, 2026; ZUS, 2026). Firma na próbę zwalnia cię z rejestracji, jednak podatek, ewidencja i obowiązki wobec klienta zostają.
| Warunek | Co sprawdzić |
|---|---|
| osoba fizyczna | czy działasz we własnym imieniu, poza spółką cywilną |
| limit przychodu | czy w żadnym miesiącu 2026 r. przychód należny nie przekroczy 3604,50 zł |
| historia firmy | czy przez ostatnie 60 miesięcy nie prowadziłeś działalności gospodarczej |
| rodzaj działalności | czy nie wymaga koncesji, zezwolenia ani wpisu do rejestru działalności regulowanej |
- sprzedaż alkoholu;
- ochronę osób i mienia;
- usługi detektywistyczne;
- organizowanie imprez turystycznych;
- zbieranie odpadów.
Limit 3604,50 zł miesięcznie: co wliczasz
Limit wynosi 75% minimalnego wynagrodzenia. Od 1 stycznia 2026 r. płaca minimalna to 4806 zł, więc miesięczny próg działalności nierejestrowanej to 3604,50 zł (Rada Ministrów, 2025).
Liczy się przychód należny, czyli kwota ze sprzedaży, nawet jeśli klient jeszcze nie zapłacił. Usługa wykonana w marcu z terminem płatności w kwietniu trafia do limitu za marzec (Biznes.gov.pl, 2025). Do limitu wpisujesz też pełną kwotę przed kosztami. Stół sprzedany za 3000 zł przy materiałach za 1800 zł to 3000 zł w limicie, a koszty odejmiesz dopiero przy podatku (Ministerstwo Finansów, 2026). W zeznaniu PIT liczą się kwoty faktycznie otrzymane, więc przy odroczonych płatnościach skonsultuj rozliczenie z księgowym.
W dniu przekroczenia limitu twoja sprzedaż staje się działalnością gospodarczą. Od tego dnia masz 7 dni na złożenie wniosku o wpis do CEIDG (Biznes.gov.pl, 2025). Dokończenie roku na dotychczasowych zasadach nie wchodzi w grę.
Porada przechodzenaswoje.pl: ustaw własny próg ostrzegawczy na 3000 zł miesięcznie. Zapas 604,50 zł daje czas na sprawdzenie nieopłaconych rachunków, zwrotów i korekt, zanim zbliżysz się do granicy.
Pierwsza sprzedaż bez rejestracji krok po kroku
Przed pierwszą sprzedażą nie zgłaszasz niczego do CEIDG, urzędu skarbowego ani ZUS (Ministerstwo Finansów, 2026; ZUS, 2026). Wystarczy przygotowanie:
- Opisz, co sprzedajesz i komu.
- Sprawdź, czy branża nie wymaga zezwolenia, licencji albo wpisu do rejestru.
- Potwierdź, że przez ostatnie 60 miesięcy nie prowadziłeś działalności gospodarczej.
- Załóż ewidencję sprzedaży.
- Ustal ceny, zasady płatności, terminy wykonania i reklamacji.
- Zbieraj dowody kosztów: faktury, rachunki, potwierdzenia zakupu.
- Pilnuj limitu co miesiąc, a po roku rozlicz dochód w PIT-36.
Ewidencję możesz prowadzić w arkuszu albo w zeszycie. Ma pozwalać ustalić sprzedaż w każdym dniu i miesiącu. Prosty układ kolumn do skopiowania:
Lp. | Data sprzedaży | Opis towaru/usługi | Kwota (zł) | Sposób płatności | Zapłacono (tak/nie) | Przychód należny narastająco w miesiącu (zł)
1 | 03.03.2026     | Korekta tekstu 8000 znaków | 250 | przelew | nie | 250
ZUS, ubezpieczenie zdrowotne i etat
Z tytułu działalności nierejestrowanej nie podlegasz ubezpieczeniom społecznym ani zdrowotnemu (ZUS, 2026). Ten okres nie buduje prawa do emerytury, renty ani do zasiłku chorobowego czy wypadkowego (ZUS, 2025). Brak składek oznacza także brak ochrony, którą te składki dają.
Jeśli pracujesz na etacie, ubezpieczenie zdrowotne zwykle wynika z umowy o pracę, dlatego tryb nierejestrowany dobrze się sprawdza, gdy prowadzasz coś obok pracy.
Bez innego tytułu do ubezpieczenia sprawdź swoją sytuację w ZUS.
Działalność nierejestrowana różni się od ulgi na start. Ulga dotyczy zarejestrowanej firmy i pozwala przez maksymalnie 6 miesięcy nie płacić składek społecznych (ZUS, 2025). Przy usługach sprawdź też, czy współpraca z klientem nie ma cech zlecenia albo etatu, bo o ubezpieczeniu decyduje faktyczny charakter pracy. Wątpliwości wyjaśnij w ZUS albo z prawnikiem.
Porada przechodzenaswoje.pl: jeśli w trakcie testu planujesz odejść z etatu, najpierw ustal, skąd będziesz mieć ubezpieczenie zdrowotne. Sama sprzedaż w trybie nierejestrowanym go nie zapewni.
Podatek, rachunek i kasa fiskalna
Dochód z działalności nierejestrowanej rozliczasz według skali podatkowej (12% i 32% od nadwyżki ponad próg) jako przychód z innych źródeł (Ministerstwo Finansów, 2026). Podatek zależy od wszystkich twoich dochodów rozliczanych według skali, łącznie z pensją z etatu.
| Element | Zasada w 2026 r. |
|---|---|
| zaliczki w trakcie roku | co do zasady brak |
| zeznanie roczne | PIT-36, od 15 lutego do 30 kwietnia następnego roku |
| koszty | odliczasz, gdy mają związek z przychodem i są udokumentowane |
| VAT | zwolnienie podmiotowe do 240 000 zł rocznej sprzedaży, z wyłączeniami niektórych towarów i usług |
| kasa fiskalna | jedno ze zwolnień do 20 000 zł sprzedaży osobom prywatnym, z wyjątkami |
| rachunek lub faktura | na żądanie klienta zgłoszone w ciągu 3 miesięcy od końca miesiąca sprzedaży |
Przykład: przychód 18 000 zł, udokumentowane koszty materiałów, oprogramowania i przesyłek 7000 zł, dochód 11 000 zł. Tę kwotę wpisujesz do PIT-36 obok pozostałych dochodów. Rachunek zawiera numer, datę, dane sprzedawcy i nabywcy, nazwę towaru lub usługi oraz kwotę (Biznes.gov.pl, 2025). Z doradcą podatkowym skonsultuj sprzęt używany częściowo prywatnie oraz to, czy twoja usługa wymaga rejestracji do podatku od towarów i usług (VAT) albo numeru NIP od pierwszej sprzedaży.
Jak sprawdzić pomysł w ramach limitu
Przy 3604,50 zł miesięcznie nie przetestujesz modelu z magazynem, pracownikami albo intensywną reklamą. Sprawdzisz za to, czy ktoś płaci za konkretny rezultat. Jeśli dopiero szukasz kierunku, zacznij od sprawdzenia pomysłu bez wydatków, a tryb nierejestrowany potraktuj jako etap z prawdziwymi pieniędzmi.
Przykład korektora: korekta do 10 000 znaków za 250 zł, koszty narzędzi i płatności 30 zł, wykonanie w 4 godziny. Daje to 62,50 zł przychodu za godzinę przed podatkiem. Rzemieślnik może pokazać 3 warianty produktu i kupić materiały dopiero po potwierdzonych zamówieniach.
Przed publikacją oferty i po każdym zleceniu wypełniaj kartę testu:
KARTA TESTU POMYSŁU
Klient (konkretna grupa):
Problem, za który płaci:
Oferta (zakres i rezultat):
Cena brutto i sposób płatności:
Koszt jednego zlecenia (materiały, narzędzia, przesyłka, prowizje):
Czas wykonania i obsługi klienta (h):
Skąd przyszedł klient:
Wynik po teście (sprzedaż, marża, powroty, polecenia):
Kryterium decyzji ustalone z góry:
Decyzja: rozwijać / zmienić ofertę / zamknąć test
Kontekst ryzyka: spośród przedsiębiorstw, które ruszyły w 2024 r., do 2025 r. aktywnych pozostało 68,4%, a w informacji i komunikacji 83,2% (GUS, 2025). Dane dotyczą firm zarejestrowanych, więc nie są prognozą dla twojego testu. Testuj jedną ofertę naraz, bo przy kilku równoległych nie dowiesz się, która się sprzedaje.
Porada przechodzenaswoje.pl: zapisz kryterium decyzji przed pierwszą sprzedażą, na przykład: po 8 płatnych zleceniach średnia marża po kosztach powyżej 50% i najwyżej 5 godzin pracy na zlecenie. Bez tego łatwo pomylić zainteresowanie z popytem.
Klient konsument ma pełne prawa
W relacji z konsumentem jesteś przedsiębiorcą (Zielona Linia, 2026). Przy sprzedaży na odległość, także przez wiadomości w mediach społecznościowych, klient co do zasady ma 14 dni na odstąpienie od umowy. Wyjątki obejmują między innymi produkty wykonane według jego indywidualnej specyfikacji (Biznes.gov.pl, 2025).
Odpowiadasz też za zgodność towaru lub usługi z umową i obsługujesz reklamacje. Im dokładniej opiszesz zakres, tym mniej sporów o to, co klient zamówił. Przy usługach zapisz liczbę poprawek, termin i sposób zgłaszania uwag, a przy produktach materiał, wymiary i zasady pielęgnacji.
Porada przechodzenaswoje.pl: przed pierwszą płatną transakcją zrób próbny wpis w ewidencji i wystaw przykładowy rachunek. Od tej chwili co miesiąc, najpóźniej ostatniego dnia miesiąca, sprawdzaj sumę przychodu należnego wobec progu 3000 zł.
Kiedy przejść na jednoosobową działalność gospodarczą
Rejestracja jest obowiązkowa w ciągu 7 dni od przekroczenia limitu. Dobrowolnie możesz ją rozważyć, gdy:
- sprzedaż regularnie zbliża się do 3604,50 zł miesięcznie;
- klienci oczekują numeru NIP albo faktur w stałym obrocie;
- planujesz większe umowy lub zakupy sprzętu;
- test potwierdził popyt, cenę i marżę.
Po rejestracji dochodzą nowe decyzje: forma opodatkowania, zgłoszenie do ZUS, rachunek firmowy i księgowość. Formę podatku policz z księgowym albo doradcą podatkowym na podstawie realnych kosztów i dochodów z etatu. Pułapki tego etapu omawia osobny wpis o błędach przy rejestracji.
Porada przechodzenaswoje.pl: przed pierwszą płatną transakcją zrób próbny wpis w ewidencji i wystaw przykładowy rachunek. Od tej chwili co miesiąc, najpóźniej ostatniego dnia miesiąca, sprawdzaj sumę przychodu należnego wobec progu 3000 zł.