Rachunek przy działalności nierejestrowanej przygotujesz w Wordzie, Google Docs albo Excelu, jeśli zawiera kolejny numer, datę wystawienia, dane sprzedawcy i nabywcy, nazwę usługi albo towaru oraz kwotę do zapłaty. Wystawiasz go tylko na żądanie klienta, jednak wtedy masz na to 7 dni, więc szablon z numerem 1/2026 przygotuj przed pierwszą sprzedażą.
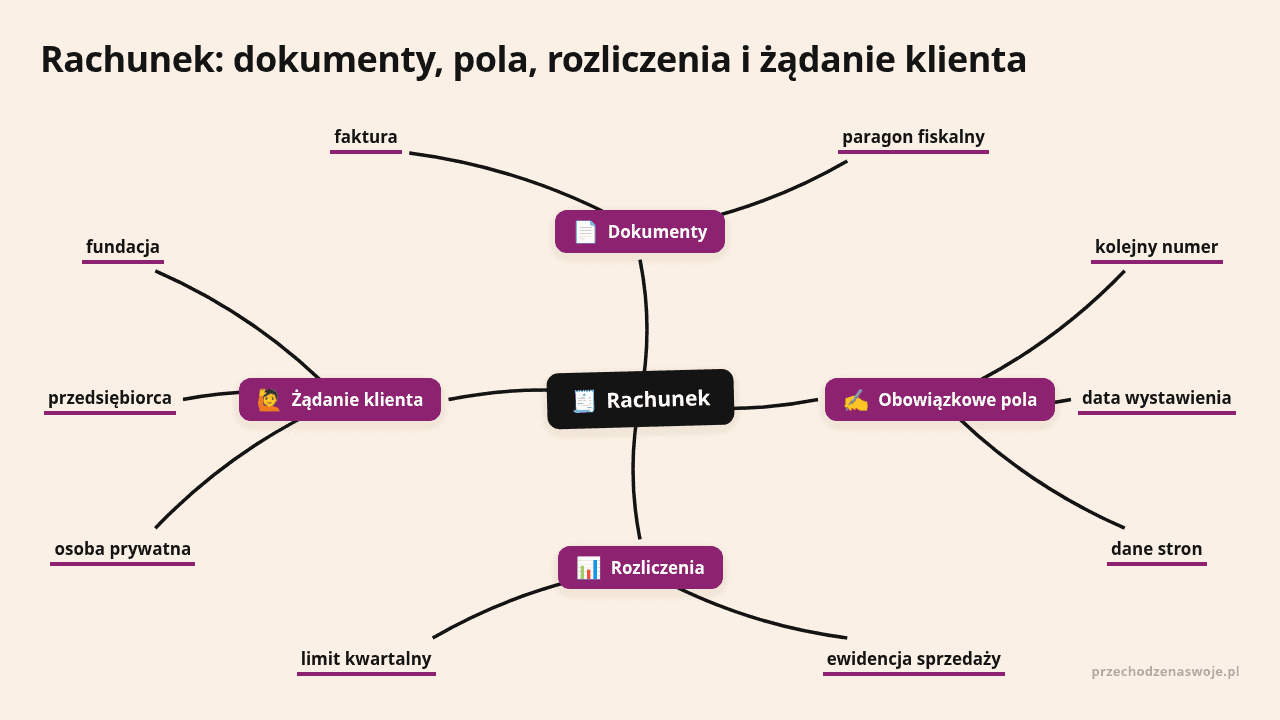
Rachunek, faktura i paragon to trzy różne dokumenty
Działalność nierejestrowana to drobna działalność zarobkowa osoby fizycznej. Jeśli spełnia ustawowe warunki, nie wymaga wpisu do Centralnej Ewidencji i Informacji o Działalności Gospodarczej, czyli CEIDG (Biznes.gov.pl, 2026). Gdy dopiero sprawdzasz, czy taka firma na próbę bez ZUS pasuje do twojego pomysłu, pamiętaj, że brak wpisu nie zwalnia z obowiązków wobec klienta.
Jako osoba prowadząca taką działalność:
- prowadzisz uproszczoną ewidencję sprzedaży,
- przestrzegasz praw konsumenta,
- wystawiasz rachunek albo fakturę na żądanie kupującego,
- rozliczasz przychody i koszty w zeznaniu PIT-36.
Na co dzień te dokumenty bywają mylone, choć formalnie każdy pełni inną funkcję:
| Dokument | Kiedy go wystawiasz | Obowiązkowy przy każdej sprzedaży? |
|---|---|---|
| rachunek | na żądanie klienta | nie |
| faktura | na żądanie klienta albo gdy wymagają tego przepisy | nie |
| paragon fiskalny | gdy sprzedaż podlega ewidencji na kasie | tak, od powstania obowiązku kasy |
| ewidencja sprzedaży | przy każdej sprzedaży | tak |
Rachunek wystawiasz na prośbę klienta, ewidencję sprzedaży prowadzisz zawsze.
Kiedy klient może zażądać rachunku i ile masz czasu
Klient może zażądać rachunku przy każdej sprzedaży, także wtedy, gdy zapłacił kilkadziesiąt złotych. Obowiązek wynika z art. 87 Ordynacji podatkowej, a Biznes.gov.pl wymienia go wprost wśród obowiązków przy działalności nierejestrowanej (Biznes.gov.pl, 2026).
O dokument może poprosić osoba prywatna, przedsiębiorca, fundacja, stowarzyszenie albo spółka. Powody bywają różne:
- udokumentowanie zakupu,
- rozliczenie wydatku we własnej firmie albo przekazanie go księgowości,
- wykazanie kosztu w projekcie z dotacji,
- reklamacja albo dochodzenie zwrotu.
Termin zależy od tego, kiedy klient zgłosi żądanie (Ordynacja podatkowa, 2026):
- przed wykonaniem usługi lub wydaniem towaru: rachunek wystawiasz najpóźniej 7 dni od wykonania usługi albo wydania towaru,
- po sprzedaży: masz 7 dni od dnia zgłoszenia żądania.
Siedem dni to mało, jeśli dopiero wtedy zaczynasz szukać danych klienta i ustalać szczegóły zlecenia.
Porada przechodzenaswoje.pl: przygotuj jeden szablon rachunku, zanim pojawi się pierwszy klient. Przy każdej sprzedaży od razu zapisz w ewidencji datę, kwotę i dane nabywcy. Gdy po trzech tygodniach przyjdzie prośba o rachunek, wypełnisz go w 5 minut.
Jak wygląda rachunek z działalności nierejestrowanej
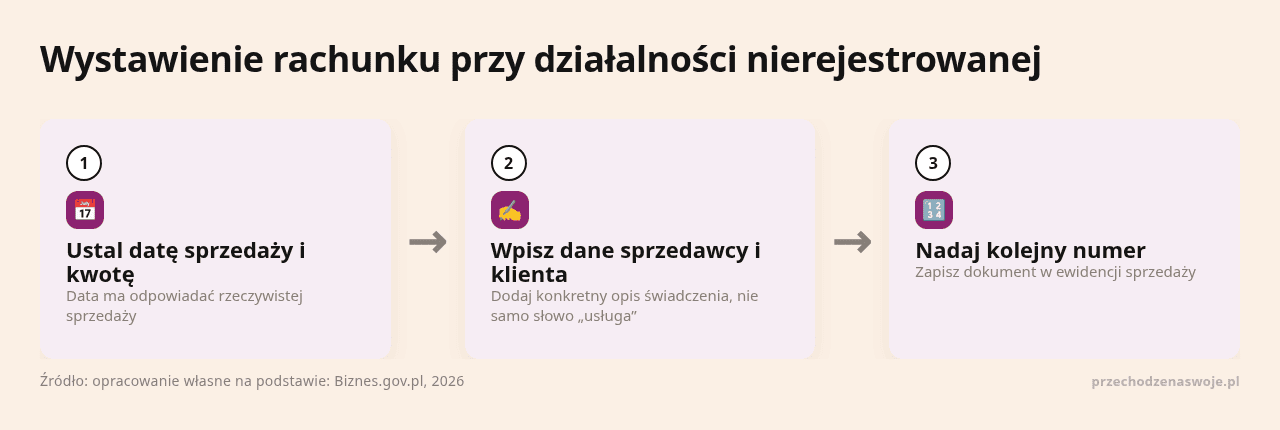
To prosty dokument, który musi zawierać co najmniej:
- kolejny numer,
- datę wystawienia,
- dane sprzedawcy,
- dane nabywcy,
- nazwę usługi albo towaru,
- kwotę do zapłaty.
Taki minimalny zakres podaje Biznes.gov.pl (Biznes.gov.pl, 2026). Sposób zapłaty, termin i numer konta nie są obowiązkowe, jednak ułatwiają klientowi rozliczenie. Poniższy wzór skopiujesz do Worda, Google Docs albo Excela:
RACHUNEK NR 1/2026

Data wystawienia: 15.04.2026 r.

Sprzedawca:
Jan Kowalski
ul. Przykładowa 1
00-000 Warszawa

Nabywca:
Anna Nowak
ul. Klienta 2
00-000 Warszawa

Nazwa usługi lub towaru:
Konsultacja dotycząca identyfikacji wizualnej, 2 godziny

Kwota do zapłaty: 400,00 zł
Słownie: czterysta złotych 00/100

Sposób zapłaty: przelew
Termin zapłaty: 22.04.2026 r.
Numer rachunku bankowego: 11 1111 1111 1111 1111 1111
Przy wypełnianiu pól pamiętaj o kilku zasadach:
- sprzedawca: wystarczą imię i nazwisko, bo działalność nierejestrowana nie wymaga nazwy firmy (Biznes.gov.pl, 2026); adres ułatwia klientowi ustalenie, od kogo kupił,
- nabywca: u osoby prywatnej imię, nazwisko i adres, jeśli chce je mieć na dokumencie; u firmy nazwa, adres i NIP, jeśli go podała; numeru PESEL nie wpisujesz,
- numer: kolejny i niepowtarzalny, na przykład 1/2026, 2/2026, 3/2026,
- opis: konkretny, czyli „redakcja tekstu na stronę, 3000 znaków” zamiast samego słowa „usługa”,
- kwota: cyframi i słownie, bez VAT, jeśli korzystasz ze zwolnienia.
Z rachunku musi dać się odczytać, kto, komu, co i za ile sprzedał.
Rachunek uproszczony
Określenie „rachunek uproszczony” pochodzi głównie z poradników i wyszukiwarek. Przy działalności nierejestrowanej oznacza po prostu rachunek z minimalnym zestawem danych. Odrębnego formularza nie ma, więc plik DOC, arkusz w Excelu i PDF do druku sprawdzą się tak samo.
Faktura na żądanie klienta
Co do zasady jesteś zwolniony z wystawiania faktur, jednak gdy klient o nią poprosi, musisz ją wystawić (Biznes.gov.pl, 2026). Faktura zawiera więcej danych niż rachunek:
- datę wystawienia i kolejny numer,
- dane i adresy sprzedawcy oraz nabywcy,
- nazwę lub rodzaj towaru albo usługi,
- miarę i ilość albo zakres usług,
- cenę jednostkową,
- kwotę należności ogółem.
Rachunek do umowy zlecenia
Gotowego wzoru rachunku do umowy zlecenia lepiej nie szukać w sieci, bo jego treść wynika z konkretnej umowy. Taki dokument potwierdza wykonanie pracy, a zleceniodawca rozlicza na jego podstawie wynagrodzenie i składki. Zwykle zawiera:
- numer i datę umowy,
- okres zlecenia,
- opis czynności,
- kwotę brutto,
- potrącenia,
- kwotę do wypłaty,
- podpisy.
Biznes.gov.pl zaznacza, że usługi w działalności nierejestrowanej mogą zostać uznane za umowę zlecenia. Wtedy zleceniodawca może mieć obowiązki wobec ZUS, a wyjątki zależą między innymi od statusu studenta, wieku i innych tytułów do ubezpieczeń (Biznes.gov.pl, 2026). Gdy regularnie pracujesz dla jednego podmiotu, sprawdź, czy wasza współpraca nie jest w praktyce zleceniem. W razie wątpliwości zapytaj księgowego albo doradcę podatkowego.
Porada przechodzenaswoje.pl: zanim wyślesz dokument klientowi firmowemu, zapytaj wprost, czy jego księgowość potrzebuje rachunku, faktury czy rachunku do umowy zlecenia. Dział księgowości może odrzucić dokument o niewłaściwej nazwie, a poprawki opóźniają twoją płatność.
Kiedy rachunek nie zastąpi paragonu fiskalnego: kasa fiskalna
Rachunek nie zastępuje paragonu fiskalnego, jeśli twoja sprzedaż podlega ewidencji na kasie. O obowiązku kasy decydują rodzaj sprzedaży i odbiorca. Brak wpisu do CEIDG nic tu nie zmienia.
Niektóre usługi i towary wymagają kasy niezależnie od wartości sprzedaży, na przykład:
- usługi fryzjerskie i kosmetyczne,
- naprawy pojazdów,
- przewóz osób taksówką,
- sprzedaż perfum i wód toaletowych.
Pełną, aktualną listę wyłączeń zawiera rozporządzenie o zwolnieniach z obowiązku stosowania kas rejestrujących (Biznes.gov.pl, 2026). Jeśli kasa jest obowiązkowa, wydajesz paragon, a rachunek możesz wystawić dodatkowo na prośbę klienta.
Limit działalności nierejestrowanej w 2026 roku i rozliczenie w PIT
Kwartalny limit przychodu
Od 1 stycznia 2026 roku limit liczysz kwartalnie: w 2026 roku wynosi 10 813,50 zł brutto za kwartał, czyli 225% minimalnego wynagrodzenia 4806 zł (Biznes.gov.pl, 2026). Wliczasz do niego przychód należny, także taki, którego klient jeszcze nie zapłacił. Usługa wykonana 10 kwietnia za 4000 zł, z płatnością 2 maja, obciąża limit drugiego kwartału od dnia wykonania.
Po przekroczeniu limitu działalność staje się gospodarczą od dnia przekroczenia i masz 7 dni na wniosek o wpis do CEIDG (Biznes.gov.pl, 2026). W takim pośpiechu łatwo o błędy przy rejestracji firmy, więc lepiej poznać je wcześniej. Data na rachunku ma odpowiadać rzeczywistej sprzedaży i nie służy do przesuwania przychodu między kwartałami.
Zeznanie PIT-36
Działalność nierejestrowaną rozliczasz w PIT-36, który składasz od 15 lutego do 30 kwietnia roku następnego. Do 30 kwietnia płacisz też podatek, a miesięcznych zaliczek nie wpłacasz (Ministerstwo Finansów, 2026). Jeśli równolegle pracujesz na etacie, ten sam PIT-36 obejmie oba źródła dochodu. O łączeniu obu ról piszemy przy okazji firmy prowadzonej obok etatu.
Przychodem podatkowym są pieniądze otrzymane. Odejmujesz od niego udokumentowane koszty, liczone w dacie zapłaty: przy wpływach 8000 zł i materiałach za 1800 zł wykazujesz 6200 zł dochodu (Ministerstwo Finansów, 2026). Dlatego zachowuj paragony i faktury za własne zakupy. Kwestie zależne od twojej sytuacji podatkowej skonsultuj z księgowym lub doradcą podatkowym.
| Do czego liczysz kwotę | Co bierzesz pod uwagę |
|---|---|
| limit działalności nierejestrowanej | przychód należny ze sprzedaży |
| podatek w PIT-36 | pieniądze otrzymane lub postawione do dyspozycji |
| ewidencja sprzedaży | sprzedaż z datą transakcji |
Porada przechodzenaswoje.pl: raz w miesiącu porównaj trzy liczby: sprzedaż w ewidencji, sumę kwot należnych w bieżącym kwartale i wpłaty otrzymane od klientów. Jeśli suma należna przekroczy 8000 zł przed końcem kwartału, zaplanuj kolejne zlecenia tak, żeby nie przekroczyć 10 813,50 zł bez przygotowania.
Skopiuj prompt do czatu AI (np. ChatGPT, Gemini, Claude) i uzupełnij pola w nawiasach. Pamiętaj, żeby nie podawać wrażliwych danych.
Z tym poleceniem rozpiszesz swoje zlecenia na kwartały i jeszcze przed sprzedażą zobaczysz, kiedy zbliżysz się do limitu 10 813,50 zł z 2026 roku.
Prowadzę działalność nierejestrowaną w 2026 roku. Kwartalny limit przychodu należnego to 10 813,50 zł, a do limitu liczy się data wykonania usługi, nawet gdy klient płaci później.
Zajmuję się: [CO SPRZEDAJESZ I ZA ILE].
Moje zlecenia wykonane i zaplanowane w tym kwartale, z datami wykonania i płatności: [LISTA ZLECEŃ].
Klienci, którzy płacą mi regularnie co miesiąc: [STAŁE ZLECENIA].
Policz, ile zostało mi do limitu w bieżącym kwartale i w którym tygodniu mogę go przekroczyć.
Zaproponuj 3 warianty na najbliższe pół roku: zostaję przy działalności nierejestrowanej, rozkładam zlecenia między kwartały zgodnie z rzeczywistymi datami wykonania, przygotowuję rejestrację firmy w CEIDG. Przy każdym wariancie podaj, co muszę zrobić i do kiedy.
Osobno pokaż, ile przychodu wykażę w PIT-36 według pieniędzy otrzymanych w roku, jeśli moje koszty wynoszą [KOSZTY].
Nie proponuj zmiany dat na rachunkach. Pytania zależne od mojej sytuacji podatkowej wypisz na końcu jako listę do omówienia z księgowym.
Co przygotować przed następną sprzedażą
Porządek w dokumentach zrób, zanim pojawi się pierwsza prośba o rachunek. Przed kolejną sprzedażą wykonaj trzy kroki:
- Skopiuj wzór rachunku do pliku DOC albo Excel i nadaj mu numer 1/2026.
- W ewidencji sprzedaży dodaj kolumny: numer dokumentu, data sprzedaży, kwota, data otrzymania płatności, suma narastająco w kwartale.
- Przed wysłaniem rachunku sprawdź kolejny numer, datę, dane klienta, konkretny opis i kwotę bez nienależnego VAT, a potem zachowaj kopię dokumentu.
Gdy suma w kwartale zbliża się do 10 813,50 zł, masz czas zdecydować, czy rejestrujesz firmę, czy przesuwasz kolejne zlecenia na następny kwartał.
FAQ
Gdzie mogę znaleźć wzór rachunku do umowy zlecenia do wypełnienia?
Uniwersalnego wzoru lepiej nie szukać, bo treść takiego rachunku wynika z konkretnej umowy. Zleceniodawca rozlicza na jego podstawie wynagrodzenie i składki, dlatego dokument zwykle zawiera numer i datę umowy, okres zlecenia, opis wykonanych czynności, kwotę brutto, potrącenia, kwotę do wypłaty oraz podpisy. Jeśli w ramach działalności nierejestrowanej regularnie pracujesz dla jednego podmiotu, sprawdź z księgowym albo doradcą podatkowym, czy wasza współpraca nie jest w praktyce zleceniem. Wtedy zleceniodawca może mieć obowiązki wobec ZUS.
Jak rozliczyć działalność nierejestrowaną w PIT?
Przychody i koszty wykazujesz w zeznaniu PIT-36, które składasz od 15 lutego do 30 kwietnia roku następnego. Do 30 kwietnia płacisz też podatek, bez miesięcznych zaliczek (Ministerstwo Finansów, 2026). Do podatku liczysz pieniądze faktycznie otrzymane od klientów i odejmujesz od nich udokumentowane koszty w dacie zapłaty. Gdy w 2026 roku dostaniesz 8000 zł i wydasz 1800 zł na materiały, wykażesz 6200 zł dochodu, więc trzymaj paragony i faktury za własne zakupy. Sprawy zależne od twojej sytuacji, na przykład łączenie działalności z etatem, omów z księgowym lub doradcą podatkowym.