Poduszka finansowa przy przejściu na swoje to zapas oddzielony od firmy, przeznaczony na koszty życia i minimalne koszty działalności. Bez stałej pensji bezpieczniej odłożyć na nią od 6 do 12 miesięcy wydatków. Popularna zasada od 3 do 6 miesięcy bywa za mała, gdy firma opiera się na 1 lub 2 klientach albo klienci płacą po 30 lub 60 dniach. Trzymaj poduszkę na koncie oszczędnościowym i lokatach, a nie w funduszach.
Na czym polega poduszka finansowa przy przejściu na swoje
Poduszka finansowa to łatwo dostępne oszczędności na podstawowe koszty życia i firmy, z których korzystasz, gdy dochody spadają, odchodzi klient, zachorujesz albo pojawi się nieplanowany wydatek. Przy odejściu z etatu daje ci jeszcze jedno: czas na zdobycie klientów i ustabilizowanie przychodów bez pochopnych decyzji.
Do poduszki nie wliczasz:
- pieniędzy na zaplanowane wydatki, takie jak samochód czy remont,
- kapitału inwestycyjnego, którego wartość się zmienia,
- środków na podatki i składki,
- pieniędzy firmowych na bieżące koszty działalności.
Poduszkę traktuj jako osobny zapas gospodarstwa domowego. Jeśli działalność wymaga sprzętu, lokalu, materiałów albo reklamy, na start potrzebujesz dodatkowego kapitału.
Komisja Europejska w analizie dla państw UE przyjęła jako punkt bezpieczeństwa możliwość pokrycia kosztów równych 3 miesiącom dochodu. Zwróciła też uwagę, że osoby pracujące na własny rachunek częściej potrzebują takich oszczędności, bo ich dochody są zmienne (Komisja Europejska, 2022). Tymczasem w 2024 r. 30,0% mieszkańców Unii deklarowało, że nie pokryłoby niespodziewanego wydatku (Eurostat, 2026).
Ile miesięcy kosztów odłożyć przed wypowiedzeniem
Bez stałej pensji bezpieczniej odłożyć od 6 do 12 miesięcy podstawowych wydatków, choć popularna zasada mówi o od 3 do 6 miesięcy. W praktyce spotkasz trzy podejścia:
- zasada od 3 do 6 miesięcy: punkt wyjścia z poradników i forów internetowych,
- 6 miesięcy: wystarcza przy niskich kosztach, kilku potencjalnych klientach i możliwości szybkiego powrotu do zawodu,
- 9 lub 12 miesięcy: pasuje do działalności sezonowej, długiego cyklu sprzedaży, usług wymagających budowania reputacji albo sytuacji, w której jedna osoba utrzymuje rodzinę.
Więcej odkładasz, gdy:
- firma opiera się na 1 lub 2 klientach,
- klienci płacą po 30 lub 60 dniach,
- pierwsza faktura pojawi się dopiero po kilku miesiącach sprzedaży,
- nie masz ubezpieczenia na wypadek dłuższej choroby.
Mniej możesz odłożyć, gdy masz podpisane umowy na kilka miesięcy, partner lub partnerka ma stabilny dochód albo część pracy wykonujesz jeszcze obok etatu. Na czarną godzinę nie ma jednej prawidłowej kwoty: liczba miesięcy wynika z twojego budżetu i stabilności klientów. Dla jednej osoby 50 000 zł to roczny zapas. Dla rodziny z kredytem i firmą wymagającą sprzętu wystarczy na kilka miesięcy. Jeśli dopiero układasz plan odejścia z etatu, liczbę miesięcy ustal razem z datą wypowiedzenia.
Porada przechodzenaswoje.pl: przez 3 miesiące przed wypowiedzeniem prowadź budżet na kwotach, których naprawdę będziesz potrzebować po przejściu na swoje. Na koniec każdego miesiąca porównaj sumę kosztów podstawowych i firmowych z założeniami. Jeśli przekracza je o 10% lub więcej, przelicz poduszkę od nowa.
Jak policzyć własną kwotę w arkuszu
Punktem wyjścia są wydatki. Pensja pokazuje, ile zarabiasz na etacie, a po odejściu ten dochód znika, natomiast czynsz, raty i jedzenie zostają. Średnia z GUS, czyli 1878 zł wydatków miesięcznie na osobę w 2024 r. (GUS, 2025), nie zastąpi twoich liczb, bo nie obejmuje indywidualnych rat, czynszu w twoim mieście ani kosztów firmy.
Prosty kalkulator poduszki możesz przepisać do arkusza:
KALKULATOR PODUSZKI (kwoty miesięczne, zł)

Mieszkanie (czynsz lub rata): ______
Opłaty i media: ____________________
Żywność: ___________________________
Transport: ___________________________
Leki i ubezpieczenia: _________
Raty i inne zobowiązania: ______
Opieka nad  dziećmi: ___________
Wydatki nieregularne (roczne / 12): ____
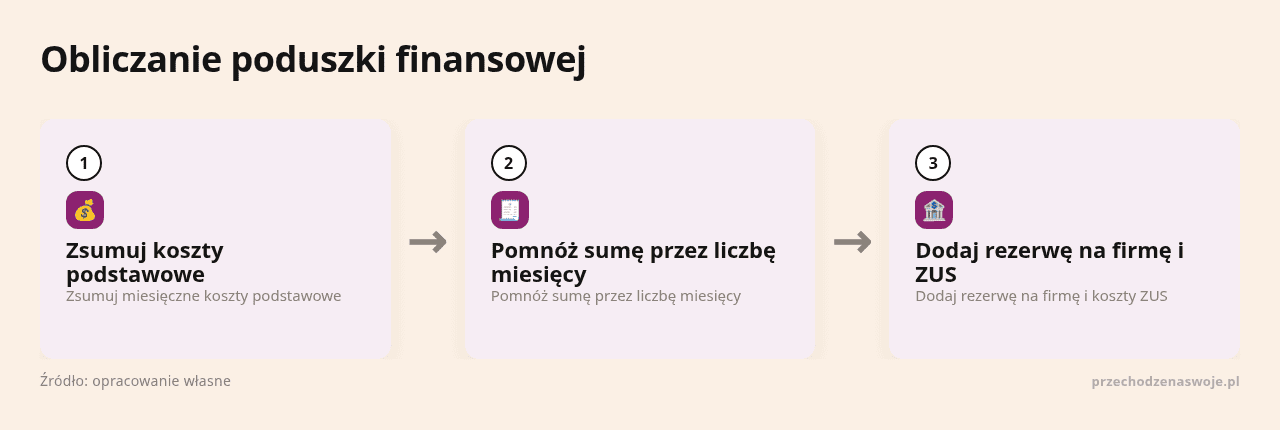
A. Koszty podstawowe razem: ___

Księgowość,  programy, telefon, lokal: _______
B. Minimalne koszty firmy: _________

Miesięczne minimum (A + B): _______
Poduszka na 6 miesięcy (A + B) x 6: _____
Poduszka na 9 miesięcy (A + B) x 9: _____
Poduszka na 12 miesięcy (A + B) x 12: _____

Poza poduszką, osobno: podatki, składki ZUS,
sprzęt, szkolenia, reklama.
Wydatki nieregularne, takie jak roczna składka ubezpieczenia czy serwis samochodu, dziel przez 12. Bez tej pozycji miesięczne minimum wychodzi zaniżone.
Przykład: koszty domu to 6500 zł miesięcznie, koszty firmy 1000 zł, więc minimum wynosi 7500 zł. Poduszka na 6 miesięcy to 45 000 zł, na 9 miesięcy 67 500 zł. Sprzęt, szkolenia i reklamę liczysz osobno.
Gotowe polecenie pomoże ci sprawdzić, które koszty możesz ściąć, gdy przychody z firmy nie przyjdą na czas, i ile miesięcy poduszki naprawdę potrzebujesz.
Chcę policzyć poduszkę finansową przed odejściem z etatu i sprawdzić ją pod kątem złych miesięcy. Moja branża: [BRANŻA]. Miesięczne koszty podstawowe domu: [KWOTA W ZŁ]. Minimalne koszty firmy: [KWOTA W ZŁ]. Moi klienci na start: [LICZBA KLIENTÓW I TERMIN PŁATNOŚCI, NP. 2 KLIENTÓW, 30 DNI].
Najpierw policz poduszkę na 6, 9 i 12 miesięcy według wzoru: (koszty domu + koszty firmy) x liczba miesięcy. Podatki, składki ZUS, sprzęt i reklamę policz osobno, poza poduszką.
Potem zadaj mi pytania o wydatki, które mógłbym ograniczyć, i ułóż trzy scenariusze: brak przychodów przez 2 miesiące, utrata jednego klienta i opóźnienie płatności o 60 dni. Pokaż, na ile miesięcy wystarczy poduszka w każdym z nich.
Na końcu wskaż, który wariant (6, 9 czy 12 miesięcy) pasuje do mojej sytuacji, i wypisz, czego brakuje mi do decyzji. Nie doradzaj w sprawach podatkowych, tylko zaznacz, co mam sprawdzić z księgową.
Trzy pule pieniędzy, których nie mieszasz
Przy jednoosobowej działalności gospodarczej (JDG) łatwo pomylić trzy rodzaje pieniędzy:
- poduszka osobista utrzymuje dom, gdy firma zarabia mniej albo wcale,
- rezerwa firmowa pokrywa księgowość, programy, telefon, materiały, wynajem, ubezpieczenie i naprawy,
- rezerwa na podatki i składki obejmuje podatek dochodowy, podatek od towarów i usług (VAT), jeśli cię dotyczy, oraz składki do Zakładu Ubezpieczeń Społecznych (ZUS).
Przychód na fakturze nie jest jeszcze pieniędzmi do wydania. Najpierw odejmujesz koszty wykonania usługi, podatki, składki i ewentualne opóźnienie. Terminy i kwoty rozliczeń zależą od formy opodatkowania, więc wylicz je z księgową albo doradcą podatkowym.
Praktyczny układ rachunków wygląda tak:
- rachunek firmowy przyjmuje płatności i opłaca bieżące faktury,
- osobny rachunek lub subkonto trzyma pieniądze na podatki i składki,
- konto osobiste służy do wydatków na życie,
- rachunek oszczędnościowy przechowuje poduszkę.
Porada przechodzenaswoje.pl: stały przelew z rachunku firmowego na osobisty ustaw dopiero po odłożeniu kwot na podatki, składki i koszty działalności. Przez pierwsze 3 miesiące po starcie porównuj tę wypłatę z rzeczywistymi kosztami i nie przelewaj automatycznie wszystkiego, co wpływa na konto.
Gdzie trzymać poduszkę finansową
Poduszkę trzymasz tam, gdzie kapitał jest bezpieczny, wartość przewidywalna, a pieniądze dostępne wtedy, gdy ich potrzebujesz.
| Miejsce | Dostępność | Co sprawdzić | Rola w poduszce |
|---|---|---|---|
| konto osobiste | od razu | trudno odróżnić oszczędności od bieżących wydatków | tylko bieżące rachunki |
| konto oszczędnościowe | zwykle szybko | czy stawka jest promocyjna i na jak długo, czy obejmuje całą kwotę, ile wypłat jest bezpłatnych | część natychmiastowa |
| lokata terminowa | po terminie | ile odsetek tracisz przy zerwaniu | środki na kolejne miesiące |
| obligacje skarbowe | ograniczona | opłata za przedterminowy wykup, czas wypłaty | część o dalszym terminie |
| fundusze, akcje, kryptowaluty | zmienna | ryzyko utraty części lub całości środków | nie nadają się |
Odsetki od lokat i rachunków bankowych podlegają zryczałtowanemu podatkowi 19% (Ministerstwo Finansów, 2026), więc reklamowane oprocentowanie to kwota brutto. Przy obligacjach zasady wcześniejszego wykupu zależą od emisji, a wypłata części z nich trwa kilka dni roboczych. Obligacje o okresie 3 miesięcy nie mają opłaty za wcześniejszy wykup, jednak wtedy nie naliczają odsetek (Ministerstwo Finansów, 2026). Warunki sprawdzaj w liście emisyjnym aktualnej serii.
Komisja Nadzoru Finansowego (KNF) przypomina, że akcje, obligacje i jednostki funduszy inwestycyjnych nie są objęte gwarancją Bankowego Funduszu Gwarancyjnego (BFG) i mogą przynieść stratę (KNF, 2025). Poduszka ma zachować wartość i dostępność, więc do ryzyka nieregularnych przychodów nie dokładaj ryzyka inwestycyjnego.
Proponowany podział na trzy warstwy
Zamiast jednego miejsca na całość podziel poduszkę na trzy warstwy:
- Na konto oszczędnościowe odkładasz 1 lub 2 miesiące kosztów, dostępne tego samego dnia.
- Kolejne miesiące trzymasz na lokatach z terminami rozłożonymi w czasie, żeby co jakiś czas część środków się uwalniała.
- Resztę, tylko jeśli nie będzie potrzebna w najbliższych miesiącach, możesz ulokować w obligacjach skarbowych.
Proporcje dopasuj do siebie. Im mniej masz pewnych klientów, tym większa część poduszki powinna leżeć w pierwszej warstwie. Przy umowach podpisanych na kilka miesięcy możesz zamrozić więcej na krótki termin.
Limit gwarancji BFG to równowartość 100 000 euro na osobę w jednym banku lub kasie i obejmuje sumę wszystkich rachunków (Bankowy Fundusz Gwarancyjny, 2026). Lokata w tym samym banku co konto osobiste nie tworzy drugiego limitu.
Porada przechodzenaswoje.pl: raz na kwartał zsumuj środki w każdej instytucji i sprawdź, czy mieszczą się w limicie BFG. Jeśli go przekraczasz, rozdziel depozyty między różne banki, upewniając się wcześniej, że każdy z nich uczestniczy w systemie gwarantowania depozytów.
Zanim złożysz wypowiedzenie
Sprawdź, czy:
- znasz miesięczne koszty domu i osobno koszty firmy,
- poduszka pokrywa co najmniej 6 miesięcy minimum wydatkowego,
- część pieniędzy jest dostępna tego samego dnia,
- wiesz, ile trwa wypłata z lokaty i wykup obligacji,
- pieniądze prywatne, firmowe i podatkowe leżą osobno,
- masz plan cięcia wydatków na wypadek braku przychodów.
Do zrobienia przed następnym krokiem: przez najbliższe 3 miesiące zapisuj wszystkie wydatki, wylicz średnie miesięczne minimum i pomnóż je przez 6, 9 i 12. Wariant wybierz dopiero po ocenie stabilności klientów, kosztów firmy i sytuacji domowej. Z gotową kwotą łatwiej ułożysz plan na pierwsze 12 miesięcy działalności.
FAQ
Ile powinna wynosić poduszka finansowa?
Bez stałej pensji bezpieczniej odłożyć od 6 do 12 miesięcy podstawowych wydatków. Popularna zasada od 3 do 6 miesięcy bywa za mała, gdy firma stoi na 1 lub 2 klientach albo klienci płacą po 30 lub 60 dniach. Mniej możesz odłożyć, jeśli masz umowy podpisane na kilka miesięcy, partner lub partnerka ma stały dochód albo część pracy wykonujesz jeszcze obok etatu.
Ile trzeba mieć pieniędzy na czarną godzinę?
Jednej kwoty dla wszystkich nie ma, bo wynika ona z twojego budżetu. Przy kosztach domu 6500 zł miesięcznie i kosztach firmy 1000 zł minimum to 7500 zł, czyli 45 000 zł na 6 miesięcy i 67 500 zł na 9 miesięcy. Sprzęt, szkolenia i reklamę liczysz osobno. Przez najbliższe 3 miesiące zapisuj wszystkie wydatki, wylicz średnie miesięczne minimum i pomnóż je przez 6, 9 i 12.