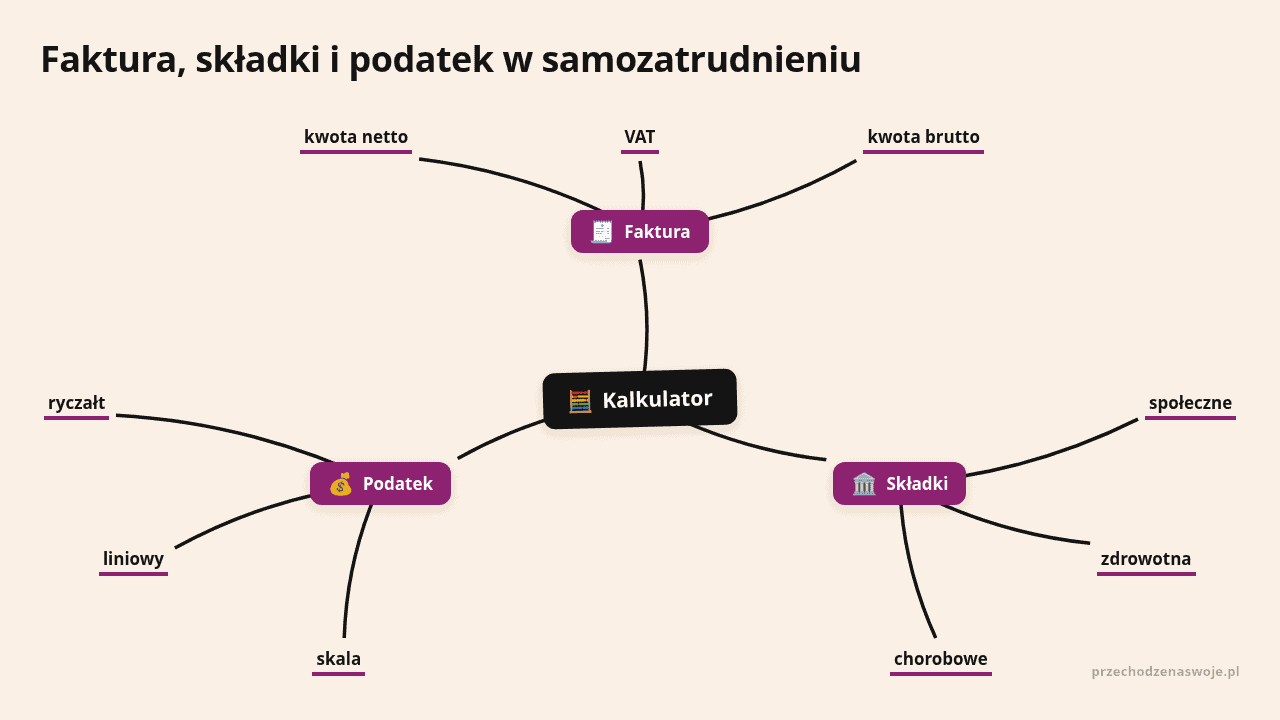
Kalkulator samozatrudnienia dla faktury 15 000 zł netto na podatku liniowym, przy 1 000 zł kosztów i pełnych składkach społecznych, pokazuje w 2026 roku około 9 300 zł do dyspozycji. Na skali i ryczałcie wynik jest inny, bo składka zdrowotna zależy od formy opodatkowania. Miesięczną kwotę i tak zweryfikuje dopiero rozliczenie roczne.
Co pokazuje kalkulator samozatrudnienia
Samozatrudnienie to praca na własny rachunek, zwykle w jednoosobowej działalności gospodarczej (JDG). W Polsce tak pracuje około 1,7 mln osób, czyli 10,2% wszystkich pracujących (PARP, 2026). Jeśli dopiero sprawdzasz, czym samozatrudnienie różni się od etatu, zacznij od jednej rzeczy. Kalkulator pokazuje kwotę do dyspozycji, a pensję netto w rozumieniu etatu musisz z niej zbudować sam.
Składki ZUS w 2026 roku
Skrót ZUS (Zakład Ubezpieczeń Społecznych) kryje w praktyce trzy obciążenia: składki społeczne, składkę na Fundusz Pracy i Fundusz Solidarnościowy oraz składkę zdrowotną. Każde liczy się inaczej.
Pełne składki społeczne naliczasz w 2026 roku od minimalnej podstawy 5 652 zł. Z dobrowolnym ubezpieczeniem chorobowym oraz Funduszem Pracy i Solidarnościowym daje to 1 926,76 zł miesięcznie (ZUS, 2026). Początkujący mają do wyboru lżejsze warianty:
- ulga na start zwalnia ze składek społecznych, jednak składkę zdrowotną płacisz od pierwszego miesiąca,
- składki preferencyjne liczysz od podstawy 1 441,80 zł, czyli 30% minimalnego wynagrodzenia, co z chorobowym daje 456,18 zł miesięcznie,
- mały ZUS plus uzależnia podstawę od dochodu z poprzedniego roku i w 2026 roku mieści się w przedziale od 456,18 do 1 788,29 zł, bez zdrowotnej (ZUS, 2026).
Ulgi mają swoją cenę: niższa składka dziś oznacza niższą podstawę przyszłej emerytury, renty i zasiłku chorobowego (ZUS, 2026).
Porada przechodzenaswoje.pl: w kalkulatorze rozbij „ZUS” na trzy pola: składki społeczne, zdrowotną i dobrowolne chorobowe. Od razu zobaczysz, które obciążenie wynika z przepisów, a które z twojej decyzji.
Składka zdrowotna zależy od formy opodatkowania
Składka zdrowotna to osobna pozycja i to ona najczęściej psuje wyliczenia „na szybko”. Jej wysokość i sposób odliczenia zależą od wybranej formy opodatkowania.
| Forma | Jak liczona w 2026 roku | Odliczenie podatkowe |
|---|---|---|
| skala podatkowa | 9% dochodu, minimum 432,54 zł | brak |
| podatek liniowy | 4,9% dochodu, minimum 432,54 zł | koszt albo odliczenie od dochodu do 14 100 zł rocznie |
| ryczałt | kwota według progu rocznego przychodu, np. 830,58 zł przy przychodzie od 60 000 do 300 000 zł i 1 495,04 zł powyżej 300 000 zł | 50% zapłaconych składek od przychodu |
(ZUS, 2026; Ministerstwo Finansów, 2026)
Minimalna składka obowiązuje od 1 lutego 2026 roku i wynika z podstawy 4 806 zł (ZUS, 2026). Przy dochodzie 10 000 zł zapłacisz 900 zł na skali i 490 zł na liniowym.
Na ryczałcie liczy się przychód narastająco od początku roku. Po przekroczeniu progu wyższa składka może objąć wszystkie miesiące danego roku, dlatego kalkulator ryczałtu powinien pytać o przewidywany przychód roczny. Składki zdrowotnej nie odejmujesz w całości od podatku, bo taki skrót zawyża kwotę, która zostaje z faktury.
Skala, podatek liniowy czy ryczałt
Podatek dochodowy w JDG wybierasz spośród trzech form (Ministerstwo Finansów, 2026):
- skala podatkowa: 12% do 120 000 zł podstawy i 32% od nadwyżki, z kwotą zmniejszającą podatek 3 600 zł; wynik zależy od wszystkich twoich dochodów, także z etatu, i od wspólnego rozliczenia z małżonkiem,
- podatek liniowy: 19% dochodu bez kwoty wolnej; nie skorzystasz z niego, jeśli świadczysz dla obecnego albo byłego pracodawcy usługi odpowiadające wcześniejszej pracy,
- ryczałt: stawka od przychodu, m.in. 8,5%, 12%, 14%, 15% albo 17%, a koszty nie obniżają podstawy.
Najczęstszy błąd przy liniowym brzmi „odejmuję 19% od faktury”. Tymczasem 19% liczysz od dochodu, czyli po kosztach, składkach społecznych i odliczonej części zdrowotnej. Przy ryczałcie pułapka jest inna: sama nazwa zawodu nie przesądza o stawce. O stawce ryczałtu decyduje faktyczny rodzaj usługi, więc przy wątpliwościach potwierdź ją u księgowego, doradcy podatkowego albo we wniosku o interpretację indywidualną.
Porada przechodzenaswoje.pl: policz każdą fakturę w trzech wariantach naraz. Przy wysokich kosztach ryczałt potrafi wypaść gorzej od liniowego, a przy niższych dochodach skala z kwotą zmniejszającą bywa korzystniejsza od obu.
Faktura 15 000 zł netto krok po kroku
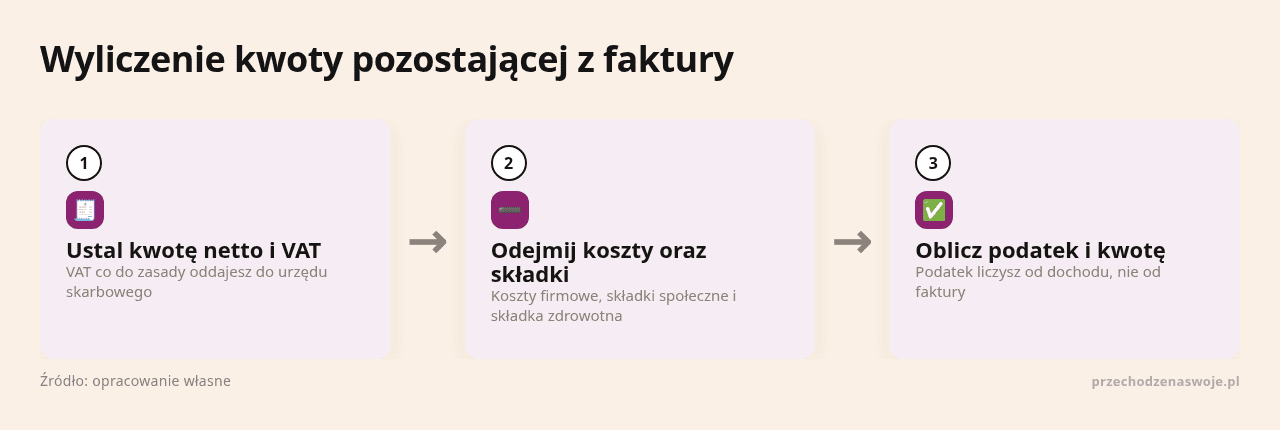
Założenia: 15 000 zł netto miesięcznie, 1 000 zł kosztów, pełne składki społeczne z chorobowym, podatek liniowy, bez innych ulg, VAT poza wyliczeniem. Miesiąc traktujemy jako uproszczenie roku.
- odejmij koszty od przychodu: 15 000 zł − 1 000 zł = 14 000 zł dochodu.
- odjmij składki społeczne: 14 000 zł − 1 926,76 zł = 12 073,24 zł (ZUS, 2026).
- policz zdrowotną: 4,9% z 12 073,24 zł, czyli około 591,59 zł.
- odlicz zdrowotną od dochodu, bo mieścisz się w rocznym limicie 14 100 zł: zostaje 11 481,65 zł.
- policz podatek: 19% z 11 481,65 zł, czyli około 2 181,51 zł.
- odejmij wszystko od faktury: zostaje około 9 300 zł.
Ten sam rachunek możesz skopiować do arkusza i podstawić własne liczby:
KALKULATOR SAMOZATRUDNIENIA 2026, podatek liniowy (orientacyjnie)
A  Faktura netto, bez VAT                  15 000,00
B  Koszty firmowe                           1 000,00
C  Składki społeczne + FP i FS              1 926,76
D  Podstawa zdrowotnej = A − B − C         12 073,24
E  Składka zdrowotna = D × 4,9%               591,59
F  Podstawa podatku = D − E                11 481,65
G  Podatek = F × 19%                        2 181,51
H  Do dyspozycji = A − B − C − E − G        9 300,14
Na skali zdrowotna wyniosłaby około 1 086,59 zł, a roczna podstawa około 145 000 zł przekroczy próg 120 000 zł, więc pod koniec roku część dochodu wpadnie w 32%. Na ryczałcie roczny przychód 180 000 zł oznacza zdrowotną 830,58 zł miesięcznie (ZUS, 2026), a koszty 1 000 zł nie zmniejszą podatku. Miesięczny wynik to prognoza, którą zweryfikuje dopiero rozliczenie roczne.
VAT i porównanie B2B z etatem
Przy stawce 23% faktura na 15 000 zł netto ma 18 450 zł brutto, ale 3 450 zł VAT co do zasady oddajesz do urzędu skarbowego. Od 2026 roku zwolnienie podmiotowe z VAT obejmuje sprzedaż do 240 000 zł rocznie, a firma założona w trakcie roku liczy ten limit proporcjonalnie (Ministerstwo Finansów, 2026). Część usług i towarów jest wyłączona ze zwolnienia. Przy pierwszej fakturze w Krajowym Systemie e-Faktur przyda się też wiedza, które pola wypełnić w KSeF.
Gdy przeliczasz „B2B na UoP”, czyli kontrakt na umowę o pracę, porównujesz więcej niż kwoty miesięczne. Etat daje ci:
- płatny urlop,
- ochronę prawa pracy,
- chorobowe na określonych zasadach,
- składki częściowo finansowane przez pracodawcę.
Na swoim za księgowość, sprzęt, szkolenia, przerwy i emeryturę płacisz sam. Faktura nie przesądza o charakterze współpracy: jeśli pracujesz pod kierownictwem zleceniodawcy, w wyznaczonym miejscu i czasie, to cechy stosunku pracy (PARP, 2024). Europejski Urząd Pracy nazywa taką sytuację pozornym samozatrudnieniem (Europejski Urząd Pracy, 2026).
Porada przechodzenaswoje.pl: zanim uznasz, że B2B płaci lepiej, pomnóż kwotę do dyspozycji przez liczbę miesięcy realnej pracy. Przy 26 dniach wolnego i kilku tygodniach bez zleceń rok nie przyniesie 12 pełnych faktur.
Zanim wystawisz pierwszą fakturę
Do rzetelnego porównania form opodatkowania przygotuj:
- średnią miesięczną wartość faktur i przewidywane koszty,
- informację o innych dochodach, zwłaszcza z etatu,
- planowaną datę startu i prawo do ulgi na start albo składek preferencyjnych,
- rodzaj usług i właściwą stawkę ryczałtu,
- status VAT,
- liczbę dni wolnych i kwotę odkładaną na poduszkę finansową.
Wynik trzech wariantów skonsultuj z księgowym albo doradcą podatkowym, szczególnie gdy masz etat, kilku klientów, wysokie koszty, przychody z praw autorskich albo pracujesz dla byłego pracodawcy.
Przed kolejnym krokiem zrób trzy rzeczy:
- zapisz w umowie, czy stawka to kwota netto plus VAT, czy brutto,
- wybierz formę opodatkowania w terminie z przepisów,
- ustaw przypomnienie o płatności ZUS oraz zaliczki na podatek do 20. dnia każdego miesiąca (Ministerstwo Finansów, 2026; ZUS, 2026).
Prompt do skopiowania: sprawdzi się w każdym czacie AI, na przykład w ChatGPT, Gemini czy Claude. Uzupełnij nawiasy własnymi danymi, ale bez informacji poufnych.
Z tym poleceniem policzysz trzy formy opodatkowania na własnych liczbach i zobaczysz, które pytania zanieść księgowemu.
Zakładam jednoosobową firmę w 2026 roku i wybieram między skalą, podatkiem liniowym i ryczałtem.
Moje dane: faktury średnio [MIESIĘCZNA KWOTA NETTO] zł, koszty firmowe [MIESIĘCZNE KOSZTY] zł, rodzaj usług: [CZYM SIĘ ZAJMUJĘ].
Inne dochody i sytuacja: [ETAT, MAŁŻONEK, PRACA DLA BYŁEGO PRACODAWCY].
Policz orientacyjnie kwotę do dyspozycji w każdym wariancie przy pełnych składkach społecznych 1 926,76 zł.
Przyjmij zdrowotną 9% dochodu na skali, 4,9% na liniowym i progi przychodu na ryczałcie.
Pokaż, przy jakich kosztach albo przychodzie zmienia się najkorzystniejsza forma.
Wypisz, które warunki mogą mnie wykluczyć z danej formy albo zmienić stawkę ryczałtu.
Zaproponuj dwa scenariusze roku: spokojny i z kilkoma tygodniami bez zleceń.
Na koniec daj listę pytań do księgowego lub doradcy podatkowego, dopasowaną do mojej sytuacji.